Domain fibu-loesungen.de kaufen?
Wir ziehen mit dem Projekt
fibu-loesungen.de um.
Sind Sie am Kauf der Domain
fibu-loesungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fibu-loesungen.de kaufen?
Wer hat damals den BGS gegründet?
Der Bundesgrenzschutz (BGS) wurde am 16. März 1951 von der deutschen Bundesregierung gegründet. Er war eine paramilitärische Sicherheitsorganisation, die für den Schutz der deutschen Grenzen zuständig war. Später wurde der BGS in die heutige Bundespolizei überführt. **
Wie wird der Alvis Saladin im BGS verwendet?
Der Alvis Saladin wird vom Bundesgrenzschutz (BGS) als gepanzertes Fahrzeug für verschiedene Aufgaben eingesetzt. Er dient hauptsächlich zur Aufklärung und Überwachung von Grenzgebieten sowie zur Unterstützung bei Einsätzen im Inland. Der Saladin ist mit einer leichten Bewaffnung ausgestattet und verfügt über eine hohe Geländegängigkeit, was ihn zu einem vielseitig einsetzbaren Fahrzeug macht. **
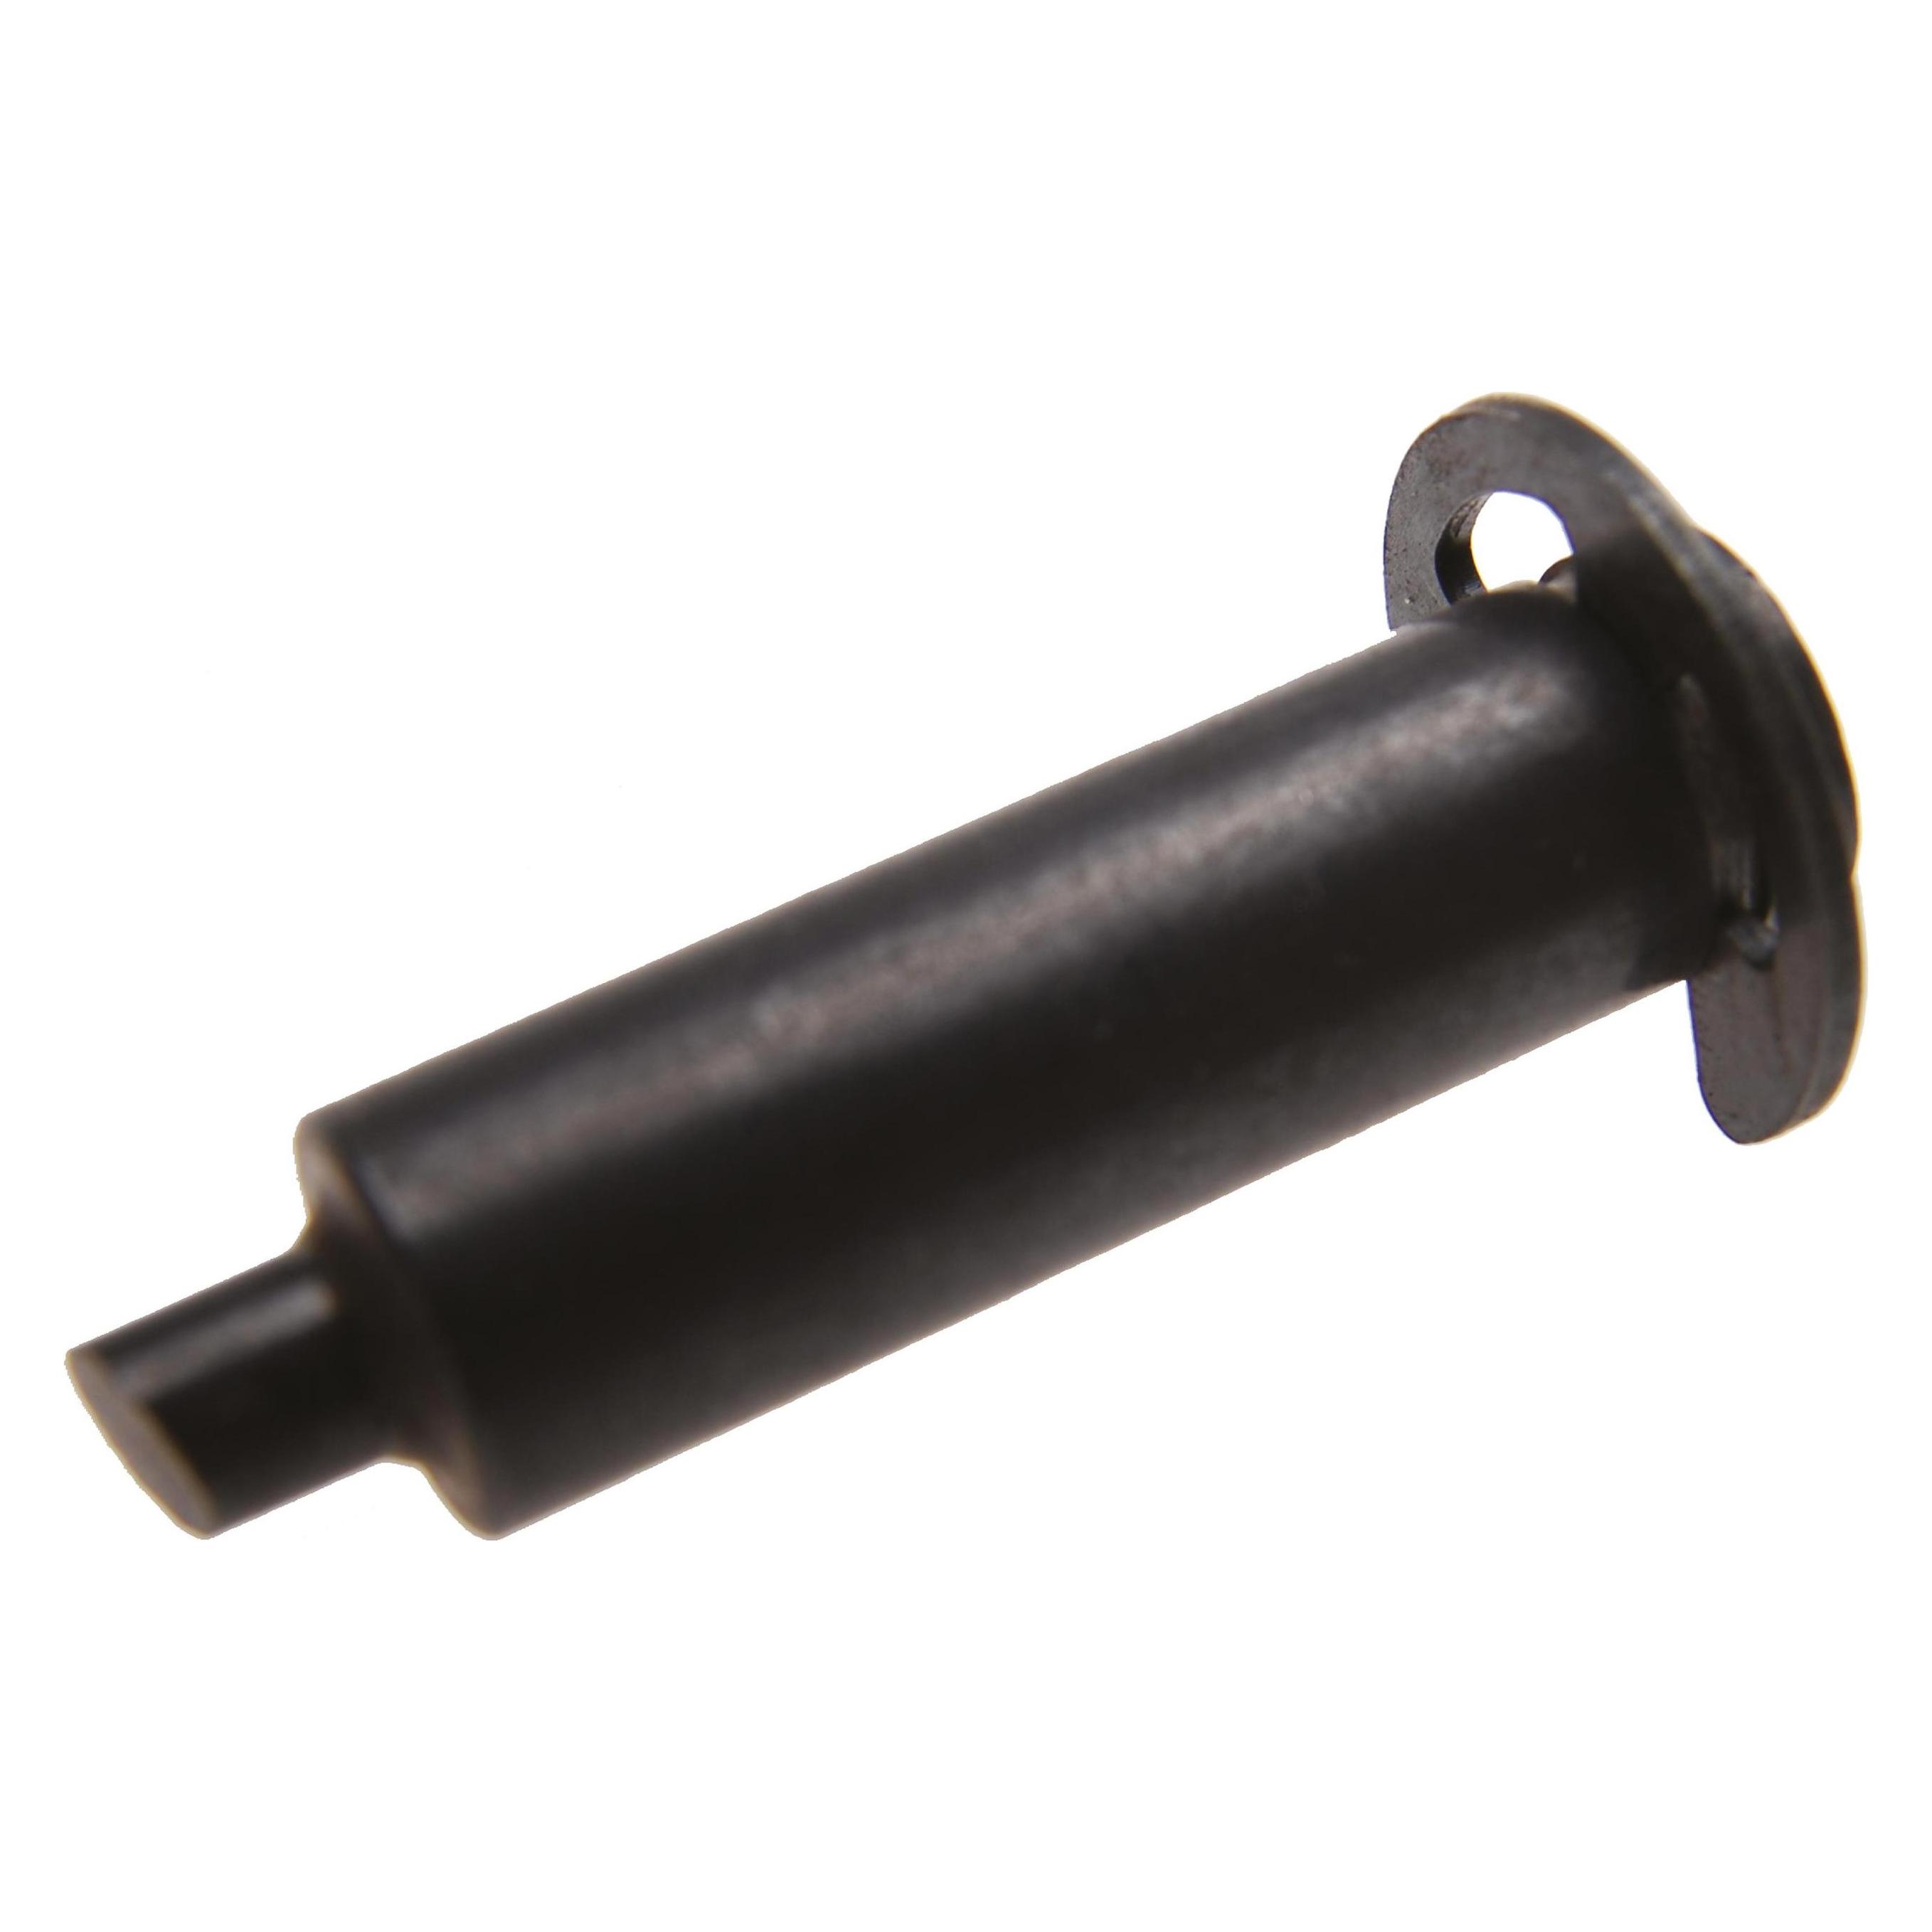

Ähnliche Suchbegriffe für BGS-6121-Ersatzstempel-für
Top-Angebote
Produkte zum Begriff BGS-6121-Ersatzstempel-für:
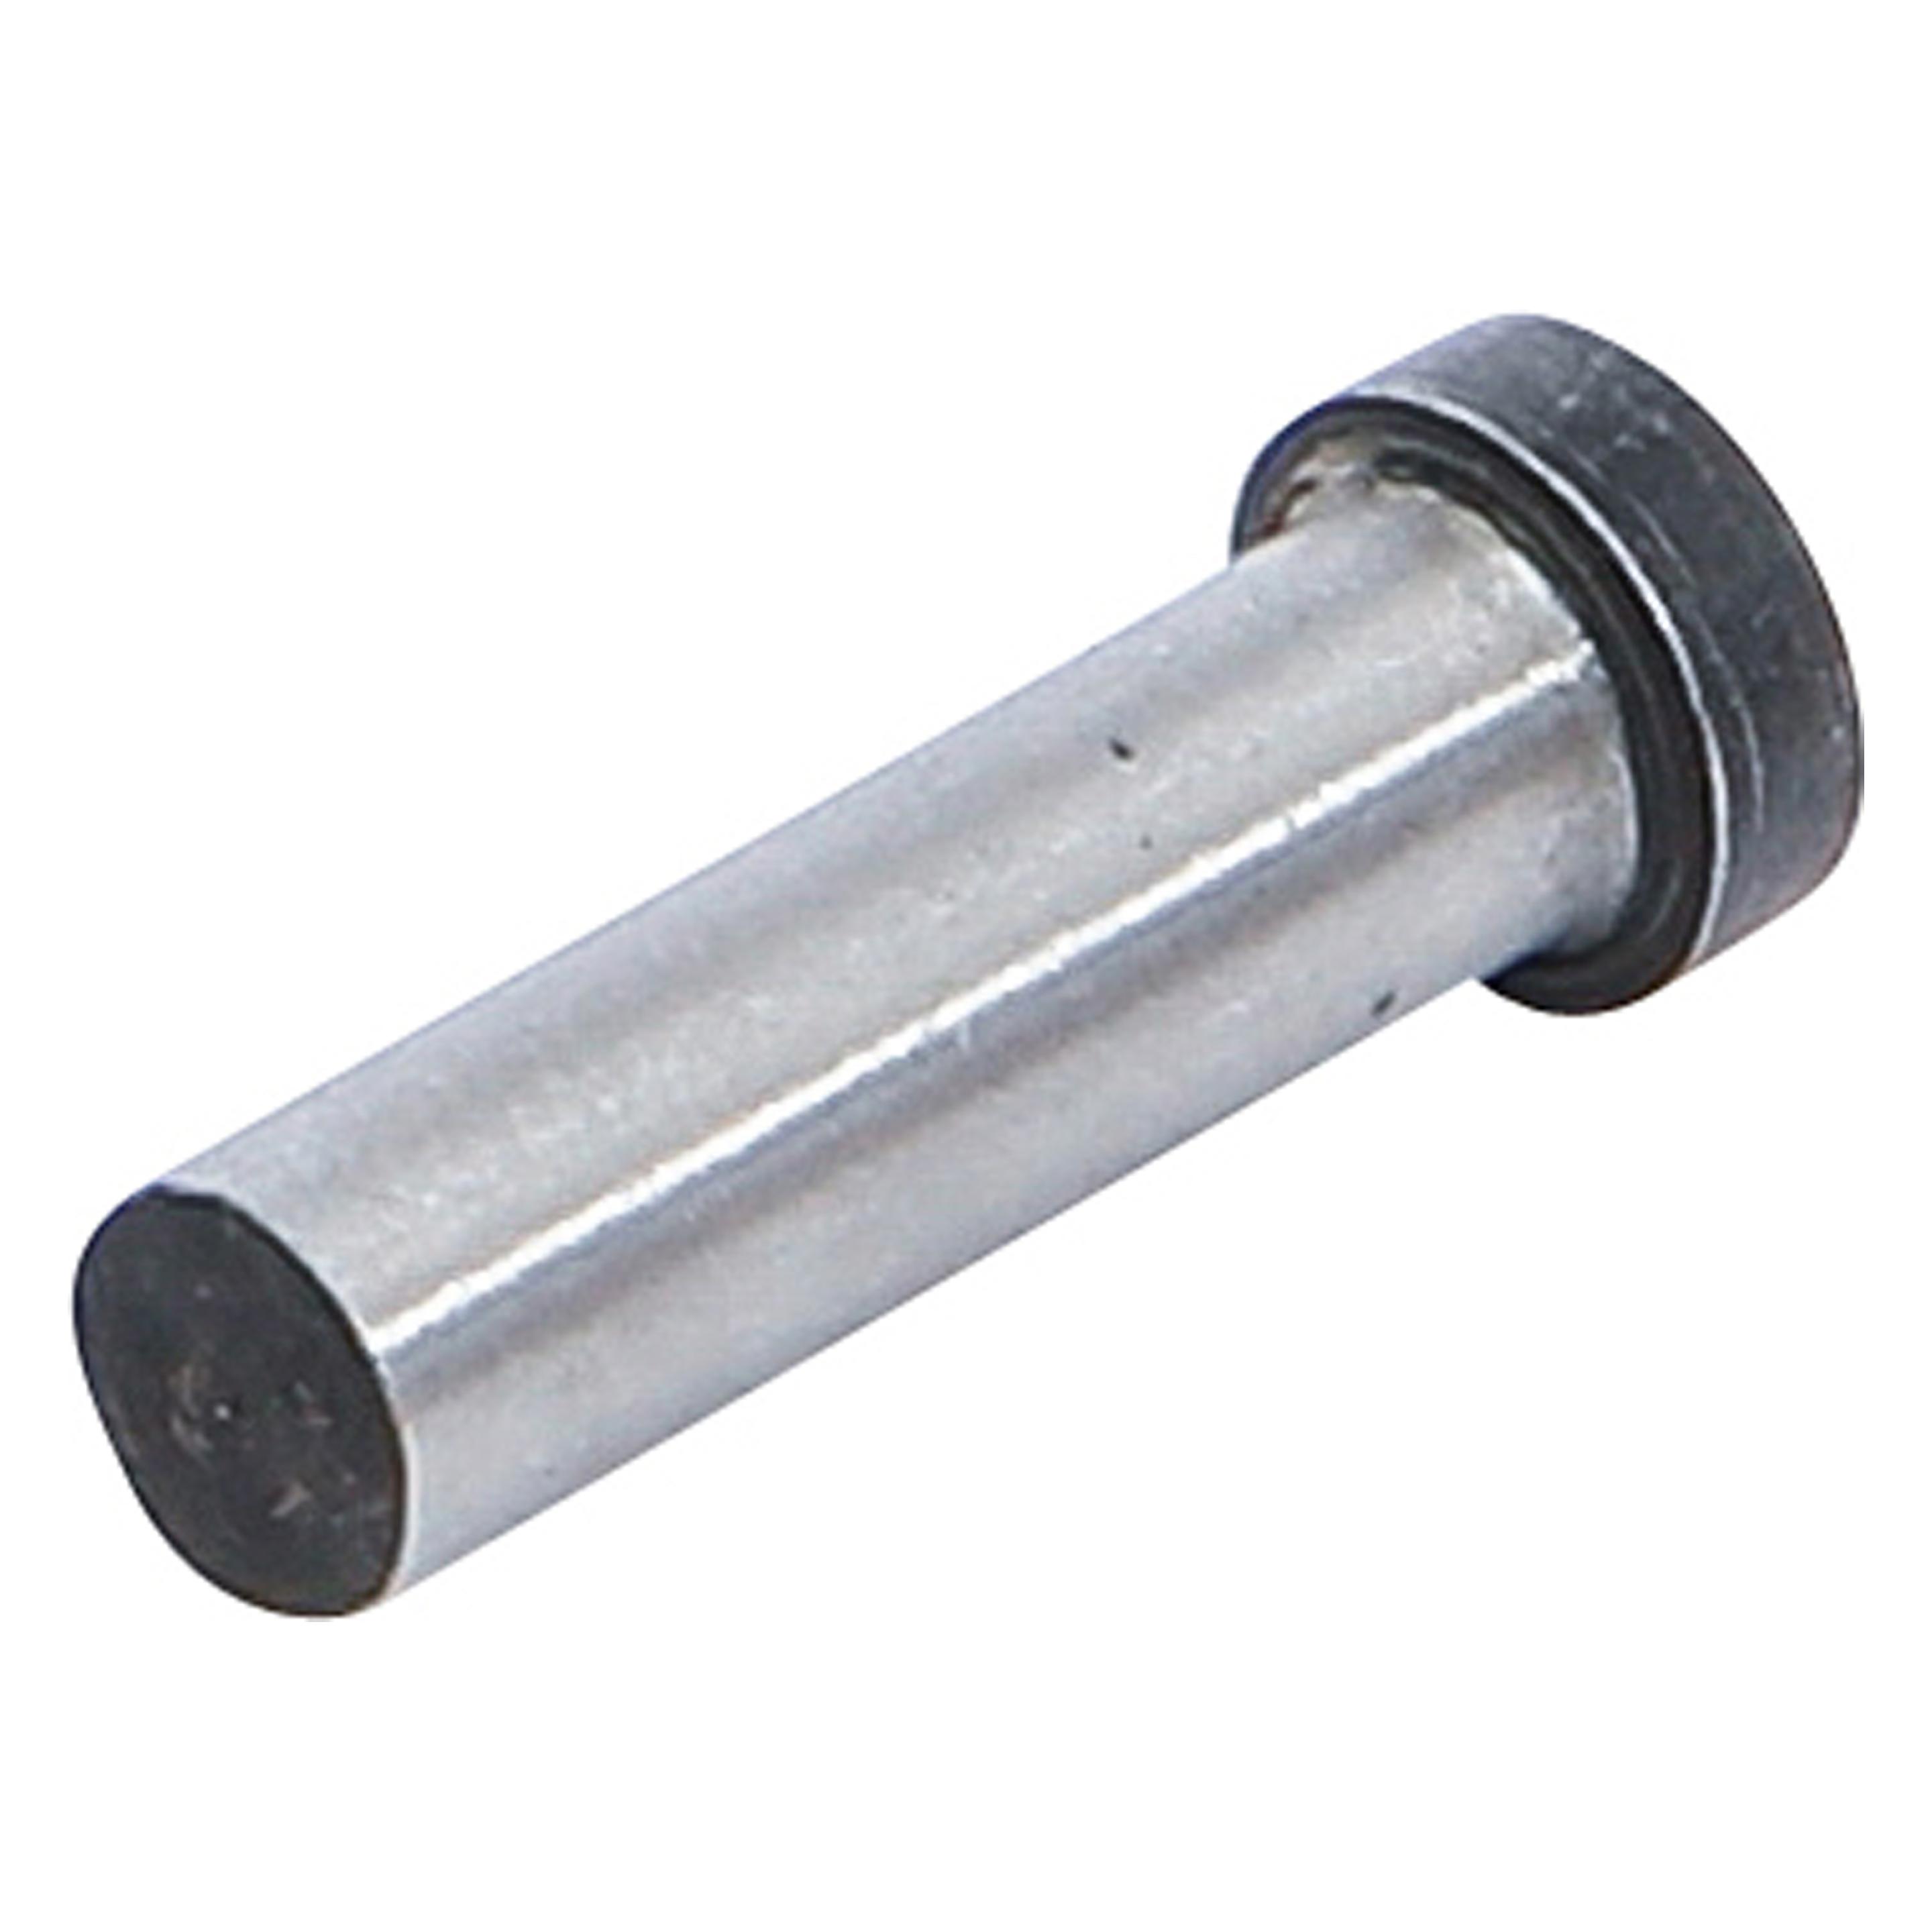

-
Was ist an einem BGS 10 Pristine so besonders?
Ein BGS 10 Pristine ist eine sehr seltene Bewertung für Sammelkarten oder andere Sammlerstücke. Es bedeutet, dass das Objekt in perfektem Zustand ist, ohne jegliche Mängel oder Abnutzungserscheinungen. Dies macht es besonders wertvoll und begehrt unter Sammlern. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Buchungsbelege effektiv archiviert und für die Buchhaltung verwendet werden?
Buchungsbelege sollten chronologisch sortiert und in einem sicheren Ordner oder elektronisch gespeichert werden. Eine klare Beschriftung und Indexierung erleichtert das Auffinden von Belegen. Die Belege sollten regelmäßig überprüft und für die Buchhaltung verwendet werden, um eine korrekte und effiziente Buchführung sicherzustellen. **

Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
Top-Angebote
Produkte zum Begriff BGS-6121-Ersatzstempel-für:
-
BGS Ersatzstempel für Absetz- und Lochzange 6122, 6 mm ; BGS technic)Einleitung Der BGS Ersatzstempel ist für die Verwendung mit der Absetz- und Lochzange 6122 geeignet und dient zum präzisen Stanzen von 6 mm Löchern. Eigenschaften • Ersatzstempel passend für Absetz- und Lochzange Art. 6120 \n• Stempel-Durchmesser 6 mm \n• Robust und präzise gefertigt \n• Einfache Montage als Zubehörteil Anwendung • Einsatz zum Ausstanzen und Absetzen von Metallblechen \n• Verwendung in Werkstätten und bei Reparaturarbeiten \n• Geeignet für präzises Setzen von Löchern mit 6 mm Durchmesser \n• Kompatibel mit Absetz- und Lochzangen des Modells 6122 von BGS (6122)22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer hat damals den BGS gegründet?
Der Bundesgrenzschutz (BGS) wurde am 16. März 1951 von der deutschen Bundesregierung gegründet. Er war eine paramilitärische Sicherheitsorganisation, die für den Schutz der deutschen Grenzen zuständig war. Später wurde der BGS in die heutige Bundespolizei überführt. **
-
Wie wird der Alvis Saladin im BGS verwendet?
Der Alvis Saladin wird vom Bundesgrenzschutz (BGS) als gepanzertes Fahrzeug für verschiedene Aufgaben eingesetzt. Er dient hauptsächlich zur Aufklärung und Überwachung von Grenzgebieten sowie zur Unterstützung bei Einsätzen im Inland. Der Saladin ist mit einer leichten Bewaffnung ausgestattet und verfügt über eine hohe Geländegängigkeit, was ihn zu einem vielseitig einsetzbaren Fahrzeug macht. **
-
Was ist an einem BGS 10 Pristine so besonders?
Ein BGS 10 Pristine ist eine sehr seltene Bewertung für Sammelkarten oder andere Sammlerstücke. Es bedeutet, dass das Objekt in perfektem Zustand ist, ohne jegliche Mängel oder Abnutzungserscheinungen. Dies macht es besonders wertvoll und begehrt unter Sammlern. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
Ähnliche Suchbegriffe für BGS-6121-Ersatzstempel-für
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Buchungsbelege effektiv archiviert und für die Buchhaltung verwendet werden?
Buchungsbelege sollten chronologisch sortiert und in einem sicheren Ordner oder elektronisch gespeichert werden. Eine klare Beschriftung und Indexierung erleichtert das Auffinden von Belegen. Die Belege sollten regelmäßig überprüft und für die Buchhaltung verwendet werden, um eine korrekte und effiziente Buchführung sicherzustellen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.